Assurance et droit : qui paie, qui décide, qui déclare
L'essentiel
Cette rubrique sépare ce que dit la loi de ce que dit le contrat, parce que la confusion entre les deux coûte cher. Elle réunit les guides consacrés à la prise en charge d'un serrurier, à la garantie visant les clés, au partage des frais entre locataire et bailleur, et aux démarches qui suivent un sinistre. Elle s'adresse à qui cherche à savoir qui paie, et dans quel ordre agir.

Les guides : assurance et droit
-
Assurance habitation et serrurier : dans quels cas le contrat intervient
-
Clés perdues : ce que la garantie « perte de clés » rembourse vraiment
-
Locataire ou propriétaire : qui paie le serrurier en cours de bail
-
Déclarer un sinistre après effraction : l'ordre des démarches
-
Serrure, clés et état des lieux : ce que le locataire doit rendre


Ce que dit la loi, ce que dit le contrat
La confusion la plus coûteuse de cette rubrique tient en une phrase : être assuré ne veut pas dire être couvert. La loi et le contrat interviennent à deux niveaux distincts et ne répondent pas aux mêmes questions.
La loi pose le cadre. Elle dit qui doit être assuré, ce qu'un assureur doit remettre et expliquer à son client, comment un sinistre se déclare, ce qui ne peut pas être exclu, et comment les charges se répartissent entre un bailleur et son locataire. Ce cadre s'impose à tous les contrats : une clause qui le contredit est réputée non écrite.
Le contrat, lui, fixe l'étendue. Il énumère les événements garantis, les options réellement souscrites, les exclusions, les plafonds, la part qui reste à votre charge, et souvent l'obligation de passer par une plateforme d'assistance. Ce qui n'y figure pas n'est pas dû, même lorsque la loi l'aurait permis. C'est pourquoi deux voisins victimes du même incident reçoivent parfois deux réponses opposées.
La conséquence est pratique : aucune recherche sur le droit ne vous dira si vous êtes couvert. Elle vous dira quelles questions poser et quels documents ouvrir : les conditions générales pour le cadre, les conditions particulières pour votre cas.
Locataire ou propriétaire : la règle générale du partage
La ligne de partage ne passe pas entre les pièces mais entre les causes. Ce qui tient à l'usage, à l'entretien courant ou au fait de l'occupant reste à sa charge. Ce qui tient à la vétusté, à un défaut du matériel ou à un événement extérieur revient au bailleur, même lorsque la panne se manifeste chez l'occupant.
Appliquée à une porte, cette règle donne trois cas nets. Une clé égarée ou rompue par inadvertance engage le locataire, y compris pour le cylindre qu'il faut ensuite remplacer. Un mécanisme usé par les années, qui finit par ne plus manœuvrer, revient au bailleur. Une effraction n'entre dans aucune des deux cases : elle relève d'abord de l'assurance, et la répartition ne se discute que sur ce qui subsiste après indemnisation.
Deux tempéraments méritent d'être connus. L'urgence autorise l'occupant à faire procéder à ce qui ne peut pas attendre, à condition d'avertir le bailleur et de conserver les justificatifs. Et le locataire qui change la serrure de sa propre initiative doit pouvoir rendre le logement dans un état conforme à celui qu'il a reçu.
L'ordre des démarches après un sinistre
Après une effraction ou une tentative, l'ordre compte autant que la rapidité. Chaque étape produit une pièce dont la suivante a besoin, et une étape sautée ne se rattrape pas plus tard.
- Ne rien remettre en état avant le constat. Une porte réparée trop tôt est une preuve effacée, et personne n'indemnise ce qui ne peut plus être constaté.
- Photographier largement avant de toucher : la porte des deux côtés, le cadre, les traces, le mécanisme, l'état des pièces.
- Déposer plainte lorsqu'il y a effraction ou tentative. Le récépissé est la pièce que les contrats réclament presque toujours.
- Prévenir l'assureur avant l'expiration du délai contractuel, par un moyen qui laisse une trace. La déclaration relate les faits ; elle ne qualifie pas la garantie, et ce n'est pas à vous de dire de laquelle vous relevez.
- Sécuriser provisoirement si le logement ne ferme plus. C'est le seul travail à engager sans attendre, et il se documente comme le reste.
- Attendre l'accord de l'assureur, ou la visite de la personne qu'il mandate pour constater, avant tout travail définitif. Conserver les documents et les pièces retirées jusqu'au règlement.
Seul votre assureur tranche votre cas
Aucune page, aucun serrurier et aucun conseil général ne peut vous dire si votre sinistre sera pris en charge. Cette réponse appartient à votre assureur, et elle s'obtient par écrit, sur la description des faits réels.
Ce qui se prépare de votre côté tient en quatre lectures : le tableau des garanties, pour savoir ce qui est souscrit ; les exclusions, qui sont la partie utile du contrat ; la part restant à votre charge et le plafond applicable ; et l'éventuelle obligation d'appeler une plateforme d'assistance avant tout autre numéro, car s'en dispenser fait perdre la garantie plus sûrement qu'un dossier incomplet.
En cas de refus, la position doit être motivée. Un désaccord se porte d'abord devant le service réclamations de l'assureur, puis, s'il persiste, devant le médiateur de l'assurance, dont la saisine est gratuite. Ces recours supposent des écrits : c'est la raison pour laquelle tout ce qui précède insiste sur la trace.
Assurance et responsabilité : les confusions les plus fréquentes
L'assurance habitation couvre-t-elle par défaut l'ouverture d'une porte ?
La loi impose-t-elle un délai pour déclarer un sinistre ?
Qui déclare le sinistre : le locataire ou le propriétaire ?
Peut-on faire réparer avant l'accord de l'assureur ?
Les pièces d'une porte qu'on décrit à l'assureur ou au bailleur
Des ouvrages et du matériel photographiés sur place. Aucune mise en scène, aucune banque d'images.
-
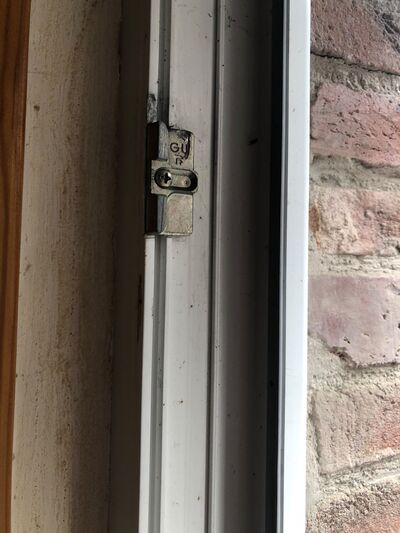
Gâche métallique et rail aluminium sur un dormant, mur de brique -
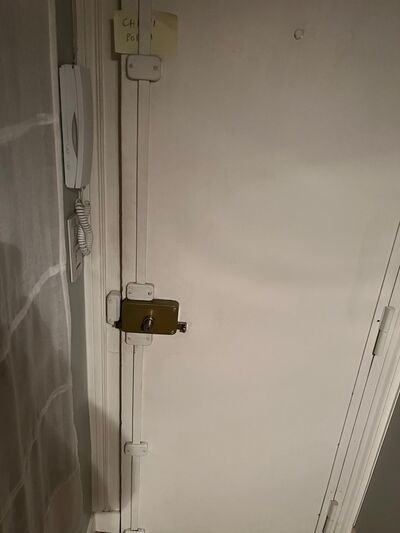
Verrou en applique sur une porte palière blanche, paumelles visibles -
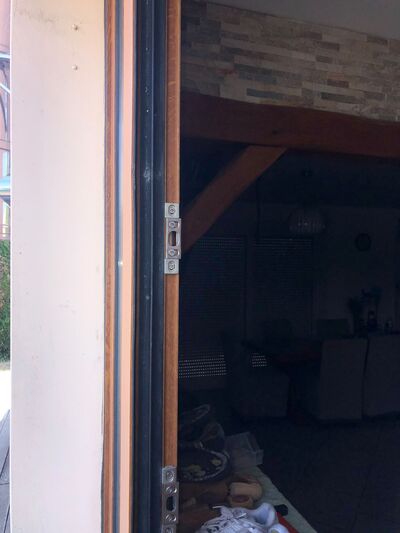
Dormant sombre et ses gâches, porte ouverte sur une terrasse -
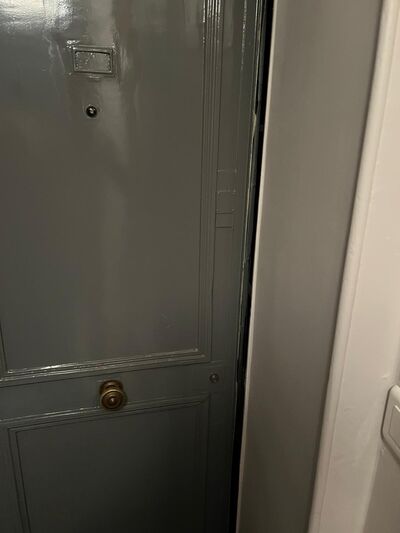
Porte peinte entrebâillée, bouton de tirage en laiton


Faire établir un devis
Un diagnostic précis évite de remplacer une pièce qui pouvait encore être réparée.