Assurance habitation et serrurier : dans quels cas le contrat intervient
L'essentiel
Une assurance habitation ne rembourse jamais « un serrurier » : elle rembourse les conséquences d'un événement qu'elle garantit. Une porte forcée pendant un cambriolage relève de la garantie vol. Une clé perdue relève d'une option souscrite à part. Une porte claquée un dimanche soir relève, au mieux, de l'assistance. Trois voies distinctes, trois limites, trois façons de refuser. Ce sont les conditions générales et particulières de votre contrat qui tranchent, et elles seules.

Un contrat garantit des événements, pas un métier
Un contrat multirisque habitation est construit autour d'événements : incendie, dégât des eaux, vol et tentative de vol, vandalisme, bris de glace, catastrophe naturelle. La serrurerie n'y figure nulle part comme telle. Elle est prise en charge lorsqu'elle est la conséquence directe d'un de ces événements, et écartée lorsqu'elle ne l'est pas.
La distinction paraît théorique. Elle décide de tout. Une serrure forcée pendant un cambriolage est un dommage causé par un événement garanti : le remplacement du bloc et du cylindre entre dans la garantie vol. La même serrure, changée parce que le pêne accroche depuis deux hivers, est une dépense d'entretien : aucune garantie ne s'y applique, quel que soit l'assureur.
Entre ces deux extrêmes, les cas intermédiaires sont nombreux. C'est là que les refus se concentrent, et c'est là qu'il faut lire son contrat plutôt que sa brochure.
Trois voies distinctes, à ne pas confondre
Un même problème de porte peut relever de trois mécanismes différents, qui ne se déclenchent ni dans les mêmes cas, ni avec les mêmes limites.
- La garantie dommages (vol, tentative de vol, vandalisme) vise la porte et la serrure abîmées par l'événement, après déclaration et sous franchise.
- L'assistance à domicile : un service, parfois inclus, parfois optionnel, qui mandate un professionnel et prend en charge une intervention d'urgence dans une limite fixée d'avance par le contrat.
- La garantie « perte de clés » : une option souscrite en supplément, qui vise la perte ou le vol des clés, sans qu'aucune effraction ne soit intervenue.
Pourquoi la prise en charge n'est jamais automatique
Cinq filtres s'appliquent l'un après l'autre. Chacun peut arrêter le dossier, y compris le dernier.
- Le fait générateur : l'événement doit figurer parmi ceux que le contrat garantit. Une porte claquée n'est pas un vol.
- La preuve : c'est à l'assuré d'établir la réalité et l'étendue du dommage. D'où le poids des photographies, du récépissé de plainte et de la facture détaillée.
- Les exclusions : chaque contrat en porte une liste. Vétusté, défaut d'entretien et fait volontaire y figurent presque toujours.
- La franchise : elle reste à votre charge et se déduit de l'indemnité.
- Le plafond : au-delà, l'assureur cesse de payer, même sur un dommage parfaitement garanti.

Trois situations courantes, trois régimes opposés
Porte claquée, clés restées à l'intérieur. Aucun dommage matériel, aucun événement garanti : la garantie dommages ne trouve pas à s'appliquer. Reste l'assistance, si le contrat en porte une et si le cas entre dans sa définition. Certaines la réservent aux situations où le logement est devenu inaccessible, d'autres écartent les résidences secondaires, d'autres encore limitent le nombre de recours par année.
Effraction. Un dispositif de fermeture a été forcé, dégradé ou détruit, c'est ainsi que le code pénal caractérise l'effraction. Le dommage matériel entre alors dans la garantie vol ou tentative de vol, sous réserve du dépôt de plainte et du respect du délai de déclaration prévu au contrat.
Serrure hors d'usage par vétusté. Le mécanisme a vieilli, le pêne dormant force, le cylindre s'use. Aucun événement extérieur n'est intervenu : la dépense est un entretien, exclu par les contrats. En location, elle ne regarde d'ailleurs pas l'assurance mais le bailleur.
Même porte, même professionnel, même facture : trois réponses opposées. Ce n'est pas l'intervention qui est assurée, c'est sa cause.
Qui avance les frais, et à quelle condition
Deux circuits coexistent. Dans le premier, vous appelez la plateforme d'assistance mentionnée sur votre contrat : elle mandate un professionnel et règle directement dans la limite prévue, vous n'avancez que le dépassement. Dans le second, vous faites intervenir le professionnel de votre choix, vous payez, puis vous demandez le remboursement sur facture.
Le premier circuit est souvent une condition, pas une commodité. Beaucoup de contrats subordonnent la prise en charge à l'appel préalable au numéro d'assistance. Faire venir un serrurier trouvé en ligne, puis prévenir l'assureur ensuite, suffit alors à faire tomber le bénéfice de la garantie. Cette clause vit dans les conditions générales, jamais sur l'autocollant collé au réfrigérateur.
Dans les deux cas, la facture doit être détaillée : nature de l'intervention, matériel posé et référence, main-d'œuvre, date et heure. Une facture forfaitaire sans ligne détaillée se fait retoquer, et le litige porte alors sur la pièce justificative plutôt que sur le sinistre lui-même.
Ce qui fait perdre une garantie pourtant acquise
La plupart des refus ne portent pas sur le principe de la garantie mais sur la façon dont le dossier a été mené.
- Déclarer hors du délai fixé par le contrat, sans motif recevable.
- Faire remplacer la porte ou la serrure avant tout constat, quand le contrat prévoit une expertise préalable.
- Jeter la serrure forcée : c'est la preuve matérielle du forcement.
- Ne pas déposer plainte alors que le contrat l'exige pour le vol.
- Ignorer les conditions de fermeture inscrites au contrat, lorsqu'il en impose : nombre de points de fermeture, verrouillage effectif en cas d'absence prolongée.
- Produire un devis à la place d'une facture acquittée.
En cas de refus ou de désaccord
Un refus se conteste d'abord par écrit, en recommandé, auprès du service réclamations de l'assureur. Reprenez les pièces, citez la clause qui vous est opposée et demandez une réponse motivée. Beaucoup de dossiers se débloquent à ce stade, parce qu'ils reposaient sur une pièce manquante plutôt que sur un désaccord de fond.
Le recours interne épuisé, la médiation de l'assurance peut être saisie gratuitement. Elle rend un avis, elle ne juge pas, et sa saisine ne ferme aucune voie judiciaire ultérieure.
Une garantie protection juridique, souscrite dans le contrat habitation ou ailleurs, prend parfois en charge les frais d'un conseil. Vérifiez-la avant d'engager la moindre dépense : elle exige souvent d'être prévenue avant toute démarche.
À retenir : assurance habitation et serrurier : dans quels cas le contrat intervient
- La bonne question n'est pas « mon assurance couvre-t-elle le serrurier » mais « quel événement a rendu l'intervention nécessaire ».
- Lisez le tableau des garanties de vos conditions particulières : il dit si vous avez l'assistance, l'option perte de clés, ou seulement le socle.
- Quand le contrat l'impose, appelez le numéro d'assistance avant de faire intervenir qui que ce soit : l'ordre des appels conditionne le remboursement.
- Photographiez la porte et la serrure avant toute réparation, et conservez les pièces déposées.
- Exigez une facture détaillée et acquittée : c'est la seule pièce que l'assureur lira vraiment.
- Ces informations sont générales ; seules vos conditions contractuelles, et le cas échéant un professionnel du droit, valent pour votre dossier.
Assurance et serrurerie : les questions qui reviennent
Mon assurance peut-elle m'imposer son serrurier ?
Locataire et propriétaire déclarent-ils au même assureur ?
Faut-il déclarer une intervention entièrement prise en charge par l'assistance ?
Déclarer un petit sinistre fait-il monter la cotisation ?
L'assurance finance-t-elle une serrure plus résistante que l'ancienne ?
Bien nommer les pièces d'une porte avant d'appeler l'assureur
Des ouvrages et du matériel photographiés sur place. Aucune mise en scène, aucune banque d'images.
-
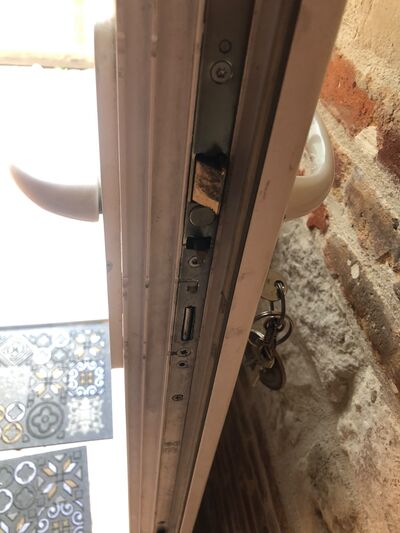
Coffre de serrure ouvert sur le chant d'une porte, trousseau engagé dans le cylindre -
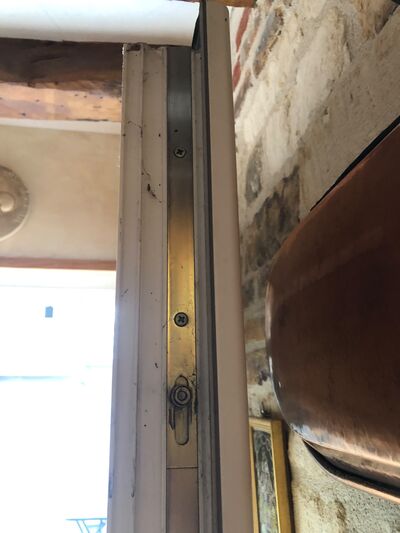
Gâche filante en laiton fixée sur un dormant, mur de brique apparent -
Chant d'une porte en bois entamé au niveau du pêne -
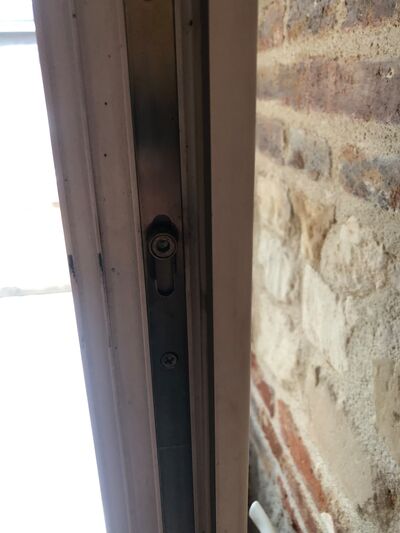
Dormant et gâche vus de profil, cylindre en place


Sources : assurance habitation et serrurier : dans quels cas le contrat intervient
- Code des assurances : obligations de l'assuré et déclaration de sinistre (Légifrance)
- Service-public.fr : assurance habitation : garanties, sinistres et indemnisation
- La Médiation de l'Assurance : saisine après réponse du service réclamations
- Direction générale de la concurrence, de la consommation et de la répression des fraudes, devis et factures de dépannage à domicile
Faire établir un devis
Un diagnostic précis évite de remplacer une pièce qui pouvait encore être réparée.