Clés perdues : ce que la garantie « perte de clés » rembourse vraiment
L'essentiel
La garantie « perte de clés » n'est presque jamais comprise dans le socle d'une assurance habitation : c'est une option, souscrite et payée à part. Sans elle, une clé égarée reste entièrement à votre charge, même si le contrat couvre par ailleurs le vol et l'incendie. Quand elle existe, elle finance l'ouverture et le remplacement de la serrure dans une limite fixée par le contrat, franchise déduite, et souvent à condition d'être passé par la plateforme d'assistance avant d'appeler qui que ce soit.

Une option, pas une garantie de base
Perdre ses clés n'est ni un vol, ni un incendie, ni un dégât des eaux. Aucun événement garanti par le socle d'un contrat habitation ne s'est produit : la serrure fonctionne, la porte est intacte, il manque seulement le moyen de l'ouvrir. C'est pour cette raison que la prise en charge suppose une garantie dédiée, ajoutée au contrat.
Elle porte des noms variables selon les assureurs : « perte de clés », « perte et vol de clés », « garantie clés et serrures », ou une ligne d'un pack d'assistance. Le nom importe peu, la ligne du tableau des garanties, si.
Pour savoir où vous en êtes, ouvrez vos conditions particulières, le document nominatif, pas les conditions générales, et cherchez cette ligne. Si elle est absente, ou marquée comme non souscrite, aucun appel ne la fera apparaître le soir de la perte.
Ce qu'elle finance, et ce qu'elle laisse de côté
Le périmètre habituel tourne autour de trois postes : l'intervention d'ouverture, le remplacement du cylindre ou de la serrure devenue vulnérable, et la reproduction du nouveau jeu de clés. Certains contrats ajoutent les clés de boîte aux lettres, de garage ou de cave ; d'autres s'arrêtent à la porte principale du logement assuré.
- Souvent inclus : ouverture de la porte, remplacement du cylindre, fourniture des clés correspondantes.
- Variable : badges d'immeuble, télécommandes de portail, clés de véhicule, clés de coffre-fort.
- Rarement pris en charge : le remplacement d'un ensemble multipoints complet quand seul le cylindre devait l'être.
- Presque jamais : les clés d'un local professionnel, celles d'un logement dont vous n'êtes ni occupant ni propriétaire, et le surcoût d'une montée en gamme décidée à cette occasion.
Plafond, franchise et vétusté : trois soustractions
Trois mécanismes réduisent l'indemnité, et ils se cumulent. Le plafond borne le montant maximal pris en charge, par sinistre ou par année d'assurance. La franchise reste à votre charge quoi qu'il arrive. La vétusté, enfin, peut être déduite lorsque la serrure remplacée avait déjà vécu : l'assureur indemnise sa valeur au jour du sinistre, pas celle d'un modèle neuf, sauf si le contrat prévoit une garantie en valeur à neuf.
Sur une intervention de serrurerie, l'ordre de grandeur de ces trois soustractions explique pourquoi une garantie réellement souscrite aboutit parfois à un remboursement modeste. Ce n'est pas une contestation du sinistre, c'est le fonctionnement normal du contrat.
Ces valeurs ne se devinent pas et ne se comparent pas d'un assureur à l'autre par principe : elles sont écrites, noir sur blanc, dans le tableau des garanties. C'est le seul endroit où les chercher.

La plateforme d'assistance, souvent imposée
Beaucoup de contrats subordonnent la prise en charge à un appel préalable au numéro d'assistance figurant sur la carte de garanties. La plateforme ouvre le dossier, vérifie que la situation entre dans la garantie, puis mandate un professionnel de son réseau. Le règlement se fait directement entre elle et l'intervenant, dans la limite prévue.
Cette clause n'est pas une règle légale : c'est une condition contractuelle. Mais elle produit un effet redoutable. Un assuré qui appelle d'abord un serrurier trouvé en ligne, paie, puis transmet la facture, s'entend répondre que la procédure n'a pas été respectée. Le dossier n'est pas refusé parce que la perte est douteuse, il est refusé parce que l'ordre des appels ne l'était pas.
Deux tempéraments existent en pratique. D'abord, certains contrats acceptent le remboursement sur facture sans passage par le réseau : il faut le vérifier avant, pas après. Ensuite, l'assistance peut ne trouver personne de disponible dans un délai raisonnable ; demandez alors un accord écrit, même par message, avant de faire intervenir quelqu'un d'autre. Sans trace, l'accord verbal ne pèse rien.
Perte, vol, oubli : trois situations à ne pas confondre
Les clés perdues, au sens strict : vous ne savez pas où elles sont. C'est le cas visé par l'option, et le seul que la plupart des contrats désignent sous ce nom.
Les clés volées : elles relèvent souvent d'un autre mécanisme, rattaché à la garantie vol, et le dépôt de plainte devient alors une pièce obligatoire du dossier. Un vol de sac contenant les clés et une pièce d'identité mentionnant l'adresse est traité plus favorablement, parce que le risque d'intrusion est démontrable.
Les clés restées à l'intérieur, porte claquée : ce n'est pas une perte. Rien n'a disparu, la serrure n'est pas compromise, et la garantie perte de clés ne s'y applique pas. Seule une prestation d'assistance peut prendre le relais, dans les limites de son propre contrat.
Cette distinction n'est pas un détail administratif. Elle détermine la garantie mobilisée, les pièces à fournir et, très souvent, la réponse elle-même.
Les pièces qui font accepter un dossier
Un dossier de perte de clés est mince par nature : il n'y a ni dégât visible, ni témoin, ni constat. Ce sont donc les pièces administratives qui portent la démonstration.
- Le numéro de contrat et le numéro de dossier ouvert par l'assistance.
- Une facture détaillée et acquittée : ouverture, cylindre posé avec sa référence, main-d'œuvre, date et heure.
- Un justificatif de domicile au nom de l'assuré, pour rattacher l'intervention au logement garanti.
- Le récépissé de plainte lorsque les clés ont été volées.
- Le cas échéant, la preuve que l'adresse était identifiable, porte-clés gravé, badge nominatif, papiers dérobés en même temps.
Changer la serrure, même sans remboursement
La décision de sécurité et la décision d'indemnisation sont deux choses différentes, et elles ne se prennent pas au même moment. Une clé perdue avec un porte-clés portant votre adresse, un badge d'immeuble ou une carte à votre nom crée un risque réel d'intrusion, que l'option soit souscrite ou non.
Dans ce cas, le remplacement du cylindre se décide sans attendre la réponse de l'assureur. Vous déclarez ensuite, avec la facture. Attendre un accord pour se protéger revient à laisser la porte ouverte pendant l'instruction du dossier.
À l'inverse, une clé égarée dans un lieu sans lien avec votre domicile, sans marquage ni document associé, n'appelle pas la même urgence. Le critère n'est pas la valeur de la clé : c'est la possibilité, pour celui qui la trouve, de savoir quelle porte elle ouvre.
À retenir : clés perdues : ce que la garantie « perte de clés » rembourse vraiment
- Vérifiez dès aujourd'hui, sur vos conditions particulières, si la ligne « perte de clés » est souscrite : le soir de la perte, il sera trop tard.
- Appelez le numéro d'assistance du contrat avant tout autre appel lorsque le contrat l'exige, et notez le numéro de dossier.
- Distinguez perte, vol et porte claquée : ce ne sont pas les mêmes garanties ni les mêmes pièces.
- Déposez plainte si les clés ont été volées, sans attendre l'avis de l'assureur.
- Faites établir une facture détaillée avec la référence du cylindre posé.
- Si l'adresse du logement était identifiable, faites changer le cylindre d'abord et déclarez ensuite.
Perte de clés et assurance : ce qu'on demande le plus
Peut-on souscrire l'option après avoir perdu ses clés ?
La garantie joue-t-elle si c'est un enfant ou un proche qui a perdu la clé ?
Faut-il remplacer la serrure entière ou seulement le cylindre ?
Que se passe-t-il pour une clé de serrure à organigramme ou brevetée ?
L'assureur peut-il exiger la preuve que les clés sont bien perdues ?
La serrure et le cylindre que la garantie perte de clés peut prendre en charge
Des ouvrages et du matériel photographiés sur place. Aucune mise en scène, aucune banque d'images.
-
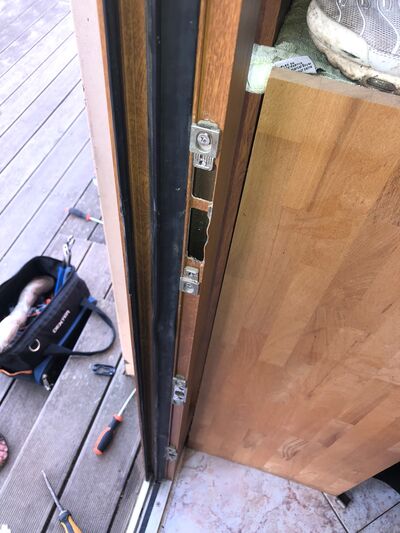
Porte en bois ouverte, sacoche à outils et tournevis posés au sol -
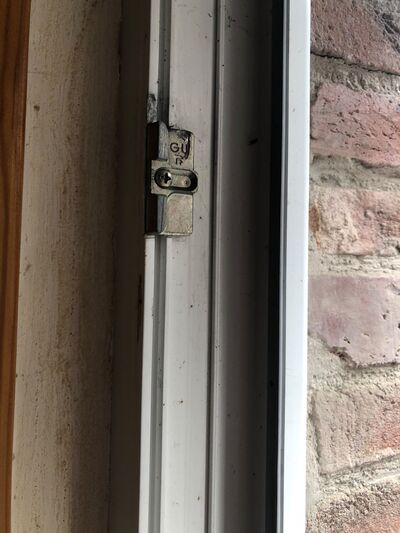
Gâche métallique et rail aluminium sur un dormant, mur de brique -
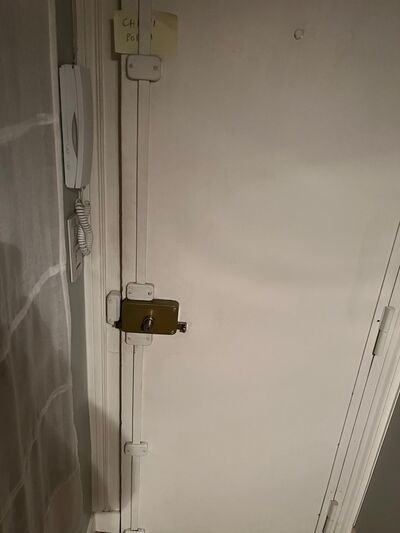
Verrou en applique sur une porte palière blanche, paumelles visibles -
Dormant sombre et ses gâches, porte ouverte sur une terrasse


Sources : clés perdues : ce que la garantie « perte de clés » rembourse vraiment
- Service-public.fr : assurance habitation : garanties optionnelles et déclaration
- Code des assurances : déclaration du sinistre et obligations de l'assuré (Légifrance)
- La Médiation de l'Assurance : recours après refus de prise en charge
- Ministère de l'Économie : informations sur le dépannage à domicile, devis et facturation
Faire établir un devis
Un diagnostic précis évite de remplacer une pièce qui pouvait encore être réparée.